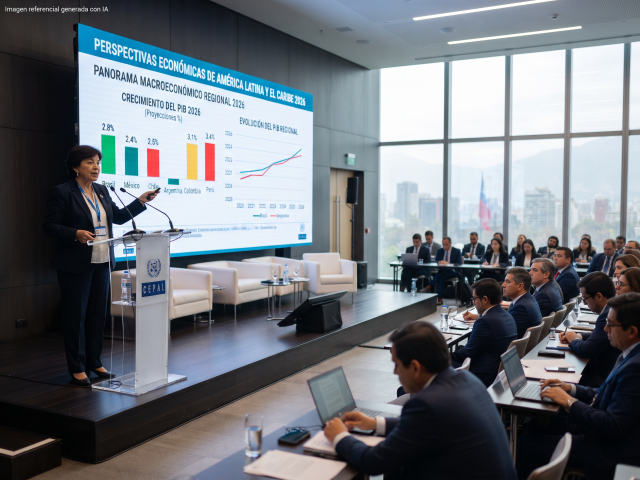
La Comisión Económica para América Latina y el Caribe (CEPAL) ha anunciado un ajuste a la baja en sus perspectivas macroeconómicas para el año en curso. Durante una presentación oficial realizada este jueves, el organismo de las Naciones Unidas informó que la previsión de crecimiento económico para América Latina y el Caribe se sitúa ahora en el 2% para el cierre de 2026, lo que representa un recorte frente al 2,2% que había sido estimado de manera previa en agosto del mismo año.
Este ajuste refleja un entorno internacional de elevada incertidumbre. Según detalló el organismo con sede en Santiago de Chile, las tensiones geopolíticas globales, las recurrentes disrupciones en las rutas logísticas y la menor previsibilidad que exhibe la política comercial internacional están reconfigurando profundamente el contexto en el que operan las distintas economías de la región. A este panorama se suman los choques externos que afectan de forma directa las condiciones de la demanda externa y elevan de manera significativa los costos tanto de producción como de importación, impulsados fundamentalmente por el incremento en los precios internacionales de la energía y los alimentos.
Las consecuencias de estos factores adversos no se distribuyen de manera uniforme, sino que presentan un carácter marcadamente heterogéneo. Mientras que algunos países de la región dedicados de manera prioritaria a la exportación de materias primas pueden verse favorecidos por precios más altos de dichos bienes, aquellas economías que dependen fundamentalmente de la importación enfrentan fuertes presiones sobre sus estructuras de costos y sobre el poder adquisitivo directo de los hogares.
En el plano financiero internacional, la situación tampoco ofrece un respiro holgado. El encarecimiento del financiamiento externo se ha materializado a través de decisiones monetarias clave, tales como la medida adoptada por la Reserva Federal de los Estados Unidos de subir los tipos en 25 puntos base en septiembre —el primer aumento registrado en un periodo de tres años—, así como las dos alzas de 25 puntos base aplicadas por el Banco Central Europeo en junio y septiembre. Estas alzas encarecen de forma directa el costo de financiamiento para los gobiernos, las empresas y los consumidores finales, generando efectos adversos directos sobre el servicio de la deuda soberana y corporativa, la inversión interna y reduciendo el margen de maniobra para flexibilizar las políticas monetarias a nivel regional.
Al analizar el comportamiento por subregiones y países específicos, el informe de la CEPAL expone disparidades notables. Para 2027, el organismo proyecta una recuperación moderada que llevará el PIB regional a expandirse hasta el 2,5%. Sin embargo, dentro de la foto actual de 2026, América del Sur crecerá en promedio un 2,1% y un 2,4% en 2027. América Central registrará un 1,7% y un 2,8%, cifra que se ve lastrada de manera significativa por las caídas previstas en Cuba y Haití; al excluir a ambas naciones, el promedio subregional se elevaría hasta el 4,1% y el 4,2%. Por su parte, el Caribe alcanzará un robusto 7,4% en 2026 y un 7,0% en 2027, un comportamiento impulsado abrumadoramente por Guyana, ya que, sin incluir a este país, las tasas caribeñas descenderían al 1,2% y al 1,9%.
En el desglose particular de las estimaciones nacionales para 2026, Venezuela encabeza la lista con una estimación del 6,5%, seguida de cerca por Panamá (4,5%), Paraguay (4,5%), El Salvador (4,5%), República Dominicana (4,4%) y Guatemala (4,1%). En la zona media de la tabla se ubican Nicaragua (3,7%), Honduras (3,5%), Costa Rica (3,5%), Perú (3,0%), Ecuador (2,6%), Colombia (2,4%), Brasil (2,1%), Argentina (1,9%) y México (1,6%). En la parte baja de la tabla con cifras positivas se encuentran las islas del Caribe sin contar Guyana (1,2%), Uruguay (1,0%), Bolivia (0,2%) y Chile (0,2%). Los únicos territorios que registrarán tasas de variación del PIB negativas son Haití, con un -1,5%, y Cuba, con un desplome estimado del -10,3%.
Lo que sabemos y falta por saber
Lo que sabemos:
La previsión de crecimiento regional para 2026 se redujo del 2,2% al 2%.
La Reserva Federal de EE. UU. y el Banco Central Europeo aplicaron alzas de tipos de interés que encarecen el financiamiento global.
El Caribe lidera el crecimiento proyectado (7,4%) impulsado por Guyana, mientras que Haití (-1,5%) y Cuba (-10,3%) registran contracciones.
Lo que falta por saber:
El impacto definitivo que tendrán los conflictos geopolíticos globales sobre las cadenas de suministro durante el último trimestre.
La evolución específica de las políticas fiscales y de subsidios en los países con menor margen de maniobra macroeconómica.
Preguntas Frecuentes (FAQs)
¿Por qué la CEPAL recortó la previsión de crecimiento para América Latina en 2026? El recorte al 2% responde al incremento de choques externos, la volatilidad en los precios de la energía y los alimentos, y el encarecimiento del financiamiento internacional derivado de las subidas de tasas de interés de la Reserva Federal y el Banco Central Europeo.
¿Qué países lideran el crecimiento económico regional según el informe? Venezuela encabeza las proyecciones nacionales con un 6,5%, seguida por economías como Panamá (4,5%), Paraguay (4,5%) y El Salvador (4,5%), mientras que en el Caribe destaca Guyana como motor principal de su subregión.
Ante este escenario de bajo crecimiento continuado, que refleja una baja capacidad para expandir la actividad productiva de forma sostenida, la CEPAL ha reiterado un llamado urgente a escalar las políticas de desarrollo productivo y a promover estrategias integradas de formalización. El organismo subraya la necesidad indispensable de impulsar agendas que articulen de manera coherente las políticas laborales, fiscales, financieras y productivas para fortalecer las capacidades internas y fomentar la creación de empleos formales y de calidad en toda la región.
La CEPAL redujo al 2% su previsión de crecimiento para América Latina y el Caribe en 2026, alertando sobre choques externos, energía y costos para los hogares.
Opinión:
En mi
opinión, el nuevo reporte de la CEPAL pone sobre la mesa una realidad económica
que no podemos pasar por alto: América Latina sigue atrapada en una dinámica de
crecimiento vegetativo insuficiente para resolver sus profundas brechas
sociales. A mi criterio, el verdadero peligro de este recorte al 2% no radica
únicamente en la fría cifra macroeconómica, sino en el golpe silencioso que
reciben diariamente los bolsillos de los hogares a través de la inflación
importada y los costos energéticos.
Mi interés es que como ciudadanos y lectores comprendamos que detrás de estas proyecciones internacionales existen decisiones cotidianas y limitaciones estructurales que afectan el empleo y la inversión. No basta con lamentar los choques externos o la volatilidad de las tasas de interés globales; los gobiernos de la región tienen la obligación inaplazable de focalizar sus esfuerzos en apuntalar la productividad interna y la formalización laboral.
A largo plazo, depender
exclusivamente de factores externos o de coyunturas aisladas de materias primas
solo perpetúa la vulnerabilidad de nuestras economías frente a cualquier
turbulencia global.