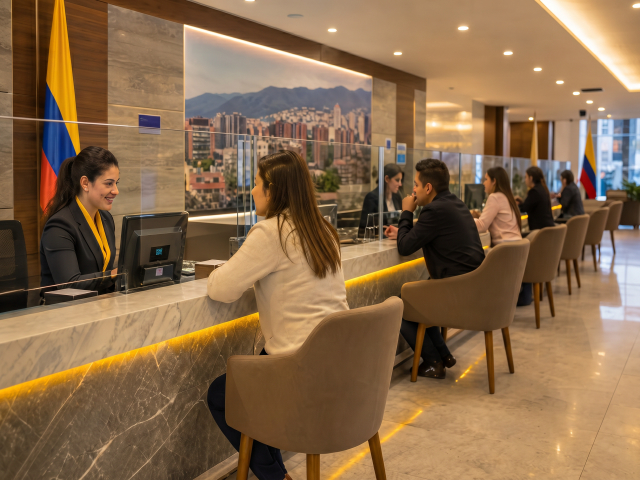
El sistema financiero colombiano ofrece alternativas normativas y operativas para que tanto los ciudadanos extranjeros con permanencia en el territorio nacional como los connacionales residentes en el exterior puedan acceder a productos bancarios formales. De acuerdo con las disposiciones generales de la Superintendencia Financiera de Colombia (SFC) y los reglamentos internos de las entidades de crédito, la apertura de cuentas de ahorros o corrientes requiere cumplir con protocolos específicos de identificación, validación de residencia y origen de fondos, adaptados a la normatividad internacional de prevención de lavado de activos.
La formalización de este proceso responde a la necesidad de dinamizar la inclusión financiera y facilitar la gestión de remesas, inversiones inmobiliarias o la realización de transacciones comerciales dentro de la economía colombiana. Aunque cada institución bancaria establece sus propios canales digitales o presenciales de atención, el marco regulatorio general exige la presentación de documentos de identidad idóneos y la acreditación de la vinculación legal con el país o los motivos de la radicación financiera.
Las alternativas y requisitos básicos varían según el perfil del solicitante y la naturaleza del producto financiero:
• Extranjeros residentes en Colombia: Las personas de nacionalidad extranjera que residen formalmente en el país deben presentar su Cédula de Extranjería vigente. Este documento constituye el identificador principal ante el sistema financiero y permite acceder a la mayoría de cuentas de ahorros tradicionales, tarjetas débito y plataformas de banca digital bajo condiciones similares a las de los ciudadanos locales.
• Extranjeros no residentes: Quienes no residen de manera permanente en el territorio nacional pero requieren operar fondos en el sistema financiero colombiano suelen gestionar cuentas destinadas a no residentes o cuentas en moneda extranjera (cuentas de compensación), las cuales están sujetas a la presentación del Pasaporte válido y a la justificación del origen de los recursos conforme a las normas cambiarias del Banco de la República.
• Colombianos residentes en el exterior: Los connacionales radicados fuera del país tienen la opción de abrir cuentas de ahorros en entidades bancarias colombianas que disponen de programas específicos para la diáspora. Estos trámites frecuentemente se canalizan a través de las embajadas, consulados habilitados o mediante apoderados debidamente constituidos mediante un poder consular apostillado, permitiendo gestionar el ahorro en pesos o canalizar remesas familiares.
• Requisitos generales de vinculación: Independientemente de la categoría, las instituciones
financieras solicitan formularios de conocimiento del cliente (conocidos como
SARLAFT), soportes de ingresos (como certificaciones laborales, declaraciones
de impuestos del país de origen o extractos bancarios) y, en muchos casos, un
depósito inicial mínimo que varía según el tipo de cuenta elegida.
El trasfondo normativo
de estas transacciones se encuentra regulado por el régimen cambiario
colombiano y las directrices de la Superintendencia Financiera de Colombia.
Estas disposiciones buscan garantizar la transparencia en los flujos de capital
transfronterizos, protegiendo tanto los intereses de los usuarios como la
estabilidad del mercado financiero nacional frente a operaciones irregulares.
Requisitos Principales por Tipo de Cuenta:
- Cuentas de Trámite Simplificado (Digitales): Requieren únicamente el documento de identidad válido (pasaporte, cédula de extranjería o documento del país de origen según el banco) y un número celular activo. Tienen topes mensuales de consignación y saldo.
- Cuentas Tradicionales (Residentes / No Residentes con Cédula de Extranjería):
1. Documento de identidad vigente (Cédula de
Extranjería para residentes o Pasaporte para no residentes).
2.Número Tributario (NIT/RUT en Colombia) en
caso de que aplique para la actividad comercial o laboral.
3. Soportes de ingresos o carta laboral
(dependiendo de las políticas internas de cada entidad bancaria).
Qué sabemos y qué falta por saber?
- Hasta el momento, se encuentra confirmado oficialmente por la normatividad de la Superintendencia Financiera de Colombia y los lineamientos del Banco de la República que los extranjeros con cédula de extranjería y los connacionales en el exterior pueden acceder a cuentas bancarias cumpliendo con los protocolos de identificación y debida diligencia. Asimismo, es un hecho que cada entidad bancaria posee autonomía para definir los montos de apertura y los canales digitales o presenciales de recepción de documentos.
- Por otro lado, permanece sujeto a las políticas internas de cada
institución bancaria la disponibilidad de apertura remota en línea de manera
íntegra para extranjeros sin historial crediticio previo en el país, así como
las comisiones específicas aplicables a transferencias internacionales
asociadas a dichas cuentas. Hasta el cierre de los reportes informativos, los
usuarios deben consultar directamente con los departamentos de cumplimiento de
cada entidad para conocer las exigencias particulares de radicación de
documentos desde el extranjero.
Guía informativa sobre los requisitos, tipos de cuentas y procedimientos para que extranjeros y colombianos residentes en el exterior abran una cuenta bancaria en el país.
Opinión:
Para un extranjero o residente que desea abrir una cuenta de ahorros o corriente en Colombia, es un proceso completamente factible y accesible ya que la legislación colombiana permite que personas de distintas nacionalidades realicen trámites bancarios y desarrollen actividades comerciales sin trabas innecesarias.
Bajo las condiciones actuales del sistema financiero colombiano, las opciones disponibles se dividen principalmente entre cuentas de trámite simplificado (ideales para montos menores y apertura digital) y cuentas tradicionales para residentes con cédula de extranjería.
Mi interés es que el
lector conozca cuales son los requisitos principales por tipo de cuenta que
deseen obtener y obviamente que existen la posibilidad de tener una cuenta
bancaria en Colombia. Cabe denotar que esta nota es informativa y no una
asesoría financiera.