El sistema de seguridad
social en Ecuador atraviesa una etapa crucial marcada por la actualización
anual de las pensiones y un intenso debate técnico sobre la viabilidad
financiera del Instituto Ecuatoriano de Seguridad Social (IESS). Conforme a lo
estipulado por la Ley de Seguridad Social y la relación directa con el Salario
Básico Unificado (SBU), el IESS implementó los ajustes correspondientes a los
valores mínimos y máximos para las pensiones del régimen general de jubilación
por vejez, respondiendo al crecimiento vegetativo del número de beneficiarios a
escala nacional.
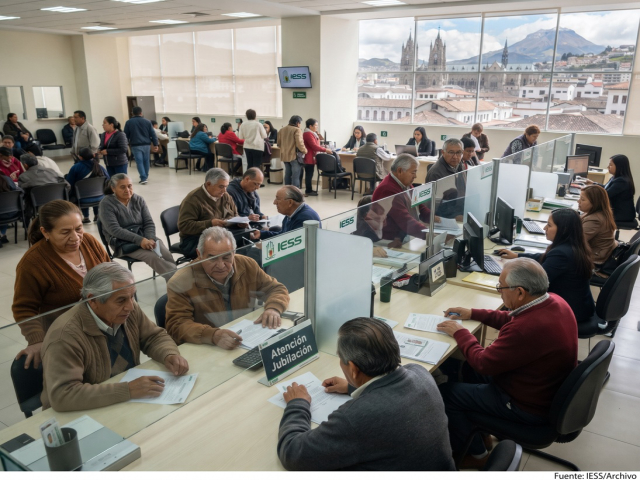
Las normativas institucionales establecen que las pensiones jubilares guardan proporción directa con los años de aportación y el promedio salarial. Para aquellos afiliados que cumplieron con los requisitos bajo las modalidades ordinarias, los topes se estructuran bajo parámetros estrictos. La pensión mínima de jubilación se fija tomando como base el porcentaje correspondiente al SBU vigente, mientras que las pensiones máximas alcanzan hasta 5,5 veces el valor del salario básico para quienes completaron el máximo de aportaciones requeridas por la ley del seguro social ecuatoriano.
Parámetros e
Indicadores del Sistema de Pensiones
|
Componente del Régimen |
Detalle Técnico Actual |
|
Entidad Administradora |
Instituto Ecuatoriano
de Seguridad Social (IESS) |
|
Base Normativa |
Ley de Seguridad
Social y Artículos de Actualización Anual |
|
Pensión Máxima Regular |
Hasta 5,5 veces el
Salario Básico Unificado |
|
Modalidades de Aporte |
60 años con 30 de
aportes, 65 con 15, o 70 con 10 años |
Paralelamente a estos ajustes operativos, la discusión pública se centra
en la brecha estructural existente entre los ingresos por aportes de los
afiliados activos y las obligaciones corrientes destinadas al pago mensual de
los jubilados, un desafío que mantiene en alerta a diversos sectores económicos
y sociales del país.
Este panorama
financiero guarda estrecha relación con las propuestas de reforma estructural
planteadas por comisiones de expertos y analistas económicos, quienes advierten
sobre la necesidad de equilibrar la relación entre el número de cotizantes y el
volumen de pensionistas. Las discusiones recientes abordan aspectos sensibles
como la modificación gradual en la fórmula de cálculo del sueldo promedio, la
revisión de los requisitos de tiempo de contribución y la urgencia de
fortalecer los mecanismos de fiscalización para reducir la informalidad laboral
que merme la base de aportación al seguro social.
Dentro de los análisis
técnicos difundidos por especialistas, se debate también sobre la equidad
distributiva de los subsidios estatales destinados a cubrir parte de las
obligaciones previsionales. Mientras las autoridades evalúan planes de
optimización administrativa y auditorías externas para transparentar las
cuentas pendientes entre el Estado y el IESS, los gremios de jubilados y
trabajadores insisten en la defensa irrestricta de los derechos adquiridos y la
búsqueda de consensos que garanticen la estabilidad de los fondos a largo plazo
sin vulnerar el bienestar de los futuros beneficiarios.
Lo que sabemos y
lo que falta por saber?
- Lo que sabemos: Las pensiones del IESS se ajustan conforme a la
normativa vigente y a los parámetros del SBU, existiendo topes mínimos y
máximos claramente definidos para la jubilación por vejez.
- Lo que falta por saber: El alcance exacto de las reformas estructurales
al sistema de pensiones (IVM) que el Gobierno y la Asamblea Nacional
debatirán para sanear el déficit financiero a mediano y largo plazo.
Preguntas
Frecuentes (FAQs)
¿Cómo se calculan
los ajustes de las pensiones en el IESS? Se realizan de manera automática considerando lo
dispuesto en la Ley de Seguridad Social y la evolución del Salario Básico
Unificado, así como indicadores inflacionarios.
¿Cuáles son los
requisitos principales para la jubilación ordinaria por vejez? Se contemplan opciones como 60 años de edad con 30 de
aportes, 65 años con 15 de aportes, o 70 años con un mínimo de 10 años de
contribuciones al sistema.
Para los afiliados,
empleadores y jubilados que siguen de cerca la evolución del IESS, comprender
estos lineamientos resulta indispensable para planificar el retiro laboral. Las
decisiones que adopten las autoridades en materia de gobernanza y sostenibilidad
definirán el futuro de la seguridad social en el Ecuador, exigiendo un
monitoreo constante de los comunicados institucionales y de las reformas
legales que se tramiten en el ámbito nacional.
Adicionalmente,
conviene recordar que la salud financiera del seguro social depende de la
corresponsabilidad entre el Estado, los patronos y los trabajadores. Mantener
historiales de aportación limpios y verificar de manera oportuna el
cumplimiento de las obligaciones patronales fortalece un sistema llamado a
proteger el bienestar de millones de ecuatorianos durante su etapa de retiro.
Analizamos los ajustes automáticos en las pensiones del IESS para 2026, los topes mínimos y máximos, y la discusión nacional sobre la sostenibilidad del seguro social.
Opinión:
A mi criterio, el
debate en torno al Instituto Ecuatoriano de Seguridad Social trasciende las
cifras presupuestarias para convertirse en una cuestión vital de justicia
intergeneracional. Es importante destacar que cualquier intento de reforma al
sistema de pensiones debe manejarse con absoluta transparencia, priorizando el
diálogo técnico por encima de la polarización política.
Observar cómo la brecha
entre los ingresos por aportes y el gasto en pensiones continúa presionando las
finanzas públicas nos recuerda la fragilidad de un modelo que requiere ajustes
urgentes y meditados. Considero que asegurar un retiro digno para los futuros
jubilados exige no solo corregir distorsiones de diseño histórico, sino también
combatir frontalmente la informalidad laboral para ampliar la base de
cotizantes activos.
La sostenibilidad del
IESS no puede recaer exclusivamente sobre los hombros de los trabajadores
actuales ni resolverse mediante medidas unilaterales que erosionen la confianza
en la institución. A mi modo de ver, la construcción de un pacto social sólido
es la única vía para blindar el ahorro de los ecuatorianos y garantizar que la
seguridad social cumpla cabalmente su misión histórica en las próximas décadas.