Armar un presupuesto no
exige hojas de cálculo complejas ni conocimientos avanzados de finanzas. La
Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios
Financieros (CONDUSEF) lo describe como un registro de ingresos y gastos, que conviene
llevar por escrito. Una de las referencias más conocidas para repartir ese
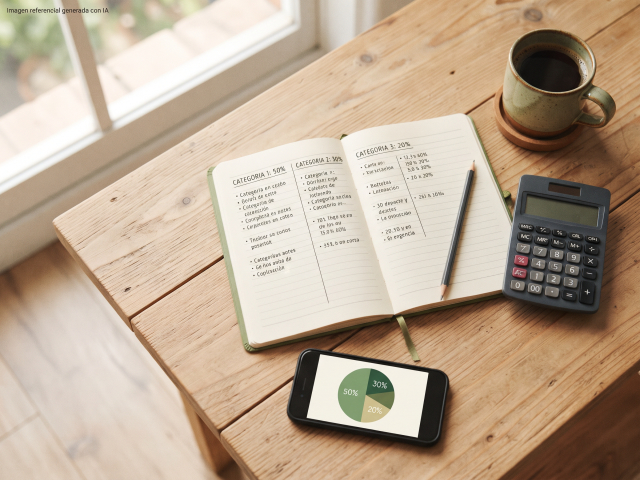
dinero es la regla 50/30/20, que divide el ingreso neto mensual en tres
bloques. Esta guía propone una primera sesión de 15 minutos para dejar el
presupuesto listo y entender qué hacer con el resultado.
Por qué conviene
llevar un presupuesto:
En su guía, CONDUSEF recoge
una encuesta nacional de IPSOS Bimsa de febrero de 2011: 92 % de los mexicanos
dijo haber tenido más gastos que ingresos en el último año y 67 % no llevaba un
registro constante. La misma guía observa una conexión entre no anotar los
movimientos y los problemas de dinero. Un presupuesto da más control, muestra
en qué y cuánto se gasta, revela el nivel de ahorro y permite conocer la
capacidad de pago.
La regla 50/30/20
en pocas palabras:
Se aplica sobre el
ingreso neto mensual y lo reparte en tres categorías:
- 50 % para necesidades básicas: vivienda, alimentación, transporte, educación y
salud.
- 30 % para deseos y estilo de vida: entretenimiento y salidas.
- 20 % para ahorro e inversión: incluye un fondo de emergencia y metas
financieras.
Se ha presentado como
una referencia y señala que puede modificarse cuando los gastos personales no
permiten seguir exactamente esa distribución.
Ejemplo con un sueldo
neto de 1.073,20 usd al mes:
|
Bloque |
Porcentaje |
Monto |
|
Necesidades básicas |
50 % |
536.60 usd |
|
Deseos y estilo de
vida |
30 % |
321.96 usd |
|
Ahorro e inversión |
20 % |
214.64 usd |
Tu presupuesto en
15 minutos, paso a paso:
Los pasos siguen la
orientación de CONDUSEF. La distribución de tiempos es una propuesta editorial
para una primera sesión.
1.
Ingresos
(2 minutos). Suma el sueldo y
cualquier otra entrada de dinero. La guía distingue los ingresos fijos, como un
sueldo o una pensión, de los variables, como propinas, comisiones o bonos.
2. Gastos (4 minutos). Anota todos los pagos, fijos y variables. Los gastos
pequeños también deben registrarse, porque al acumularse pueden afectar el
presupuesto. Sirve una libreta, una hoja de cálculo o una aplicación.
3.
Clasificación
(3 minutos). Ordena los gastos
en categorías (vivienda, alimentación, transporte, salud, educación y
entretenimiento) y decide cuáles son necesidades y cuáles deseos.
4.
Resta
(2 minutos). Ingresos menos
gastos. El resultado indica si hay saldo disponible, equilibrio o déficit.
5. Comparación con 50/30/20 (4 minutos). Calcula el 50, el 30 y el 20 % de tu ingreso neto y
compáralos con lo que realmente gastas. Las diferencias muestran qué
categoría conviene revisar.
Cómo leer el resultado:
La guía interpreta el
balance en tres escenarios:
- Ingresos mayores que gastos: es el escenario ideal, con oportunidad de
ahorrar, invertir y enfrentar imprevistos.
- Ingresos iguales a gastos: las finanzas están equilibradas, aunque
cualquier imprevisto puede desbalancearlas.
- Ingresos menores que gastos: hay que eliminar o recortar gastos innecesarios;
de lo contrario, se necesita pedir prestado.
El documento incluye un
ejemplo: un hogar con ingresos de 7,600 pesos (7,100 de salario y 500 de un
negocio familiar de venta por catálogo) y gastos de 7,580 pesos. Queda
equilibrado, pero con apenas 20 pesos de margen. La guía añade que, al empezar,
el objetivo no es la precisión, sino poner orden e identificar dónde está el
problema.
Plantilla lista para completar:
|
Concepto |
Monto
real |
Meta
50/30/20 |
Diferencia |
|
Ingreso neto mensual |
— |
||
|
Necesidades (50 %) |
Ingreso × 0.50 |
||
|
Deseos (30 %) |
Ingreso × 0.30 |
||
|
Ahorro e inversión (20 %) |
Ingreso × 0.20 |
Anota en “Monto real”
lo que gastas en cada bloque y calcula la meta multiplicando tu ingreso neto
por 0.50, 0.30 y 0.20. Repite el ejercicio cada mes: la guía recomienda
elaborar el presupuesto mensualmente, porque ese es el lapso más común para
pagar servicios.
Qué hacer si los
números no cuadran:
- Ajusta los porcentajes. Que pueden modificarse. Una publicación basada
en su revista menciona como alternativa 60 % para pagos, 20 % para gustos
y 20 % para ahorro.
- Si tus ingresos varían. La guía sostiene que el presupuesto sigue siendo
útil, porque ayuda a detectar patrones de ingreso y gasto, y recomienda
cubrir las necesidades básicas con los ingresos fijos.
- Deudas y ahorro. Se sugiere tratar el ahorro y el pago de deudas
como dos categorías fijas. Algunas versiones de la regla incluyen la
amortización de deudas dentro del 20 %.
- Gastos hormiga. La guía enumera compras pequeñas, como
golosinas, café o cigarros, y aconseja reducir las comidas fuera de casa.
Lo que sabemos y
lo que falta por saber?
Sabemos:
- Se presenta la regla 50/30/20 como una referencia
modificable, no como una fórmula rígida.
- Lo más recomendable es elaborar el presupuesto
cada mes.
- El ahorro debe figurar como una categoría fija.
Falta por saber:
- La nota consultada remite a una guía de 2021 que
no pudo revisarse directamente.
- Las fuentes no comparan la eficacia de este
método con otros.
Preguntas
frecuentes
¿Cuánto tarda
hacer un presupuesto?
Una primera versión puede armarse en una sola sesión. Se recomienda revisarlo
periódicamente y elaborarlo cada mes.
¿La regla 50/30/20
sirve para todos?
No necesariamente. Una guía de PNC advierte que no es una solución universal y
que conviene evaluar si funciona para tu situación.
Aprende a armar tu presupuesto mensual con la regla 50/30/20: pasos, ejemplo con cifras, plantilla y cómo ajustarla si tus gastos no alcanzan.
Opinión:
Lo más valioso de la regla 50/30/20 no es el
número, sino la conversación honesta que te obliga a tener con tu propio
dinero. A mi criterio, conviene usarla como un termómetro y no como una
calificación. Si tus necesidades se llevan el 65 % de tu ingreso, no significa
que lo estés haciendo mal. Significa que ahí está la presión y que toca
decidir, con calma, qué se puede mover y en cuánto tiempo.
Mi interés es que quien lea esto no se frustre en el primer
intento. Es normal que lo que estimas no coincida con lo que realmente gastas,
y la propia guía lo reconoce. Por eso sugiero que el primer presupuesto sea un
borrador feo, hecho rápido y con errores. Lo importante es que exista. El
segundo mes ya será mejor, y el tercero te mostrará patrones que hoy no ves.
Hay un detalle que se pasa por alto: la frontera entre
necesidad y deseo. El plan de celular puede ser una necesidad, pero el plan más
caro quizá no. Una pregunta que me parece útil es: “si este mes mi ingreso
bajara un 10 %, ¿este gasto se queda o se va?”. Lo que se queda probablemente
sea una necesidad. Lo que se va, un deseo. Es solo una herramienta para pensar,
no una regla oficial.
También creo que el 30 % merece más respeto del que le
damos. Un presupuesto sin espacio para disfrutar suele abandonarse a las pocas
semanas. Darle un lugar al gasto personal, con un tope claro, puede ayudar a
sostener el hábito.
Por último, a mi criterio, vale la pena apartar el 20 %
apenas llegue el ingreso, si tu banco lo permite. Así el ahorro no depende de
la fuerza de voluntad a fin de mes.