La recepción de
capitales, remesas y honorarios profesionales desde el extranjero en Ecuador
moviliza diversas alternativas tecnológicas y bancarias, cuyos costos de
operación, tiempos de acreditación y comisiones varían de acuerdo con el canal
seleccionado por los usuarios. Con base en los registros oficiales de las
principales instituciones financieras del país y reportes especializados del
sector económico, los ciudadanos y trabajadores independientes disponen de vías
tradicionales y monederos digitales para gestionar sus fondos en dólares.
De acuerdo con las
directrices de entidades como Banco Guayaquil y Banco Pichincha, así como
análisis de plataformas de pagos internacionales, la elección del mecanismo
depende tanto del origen del dinero como de la urgencia y el monto de la
transacción.
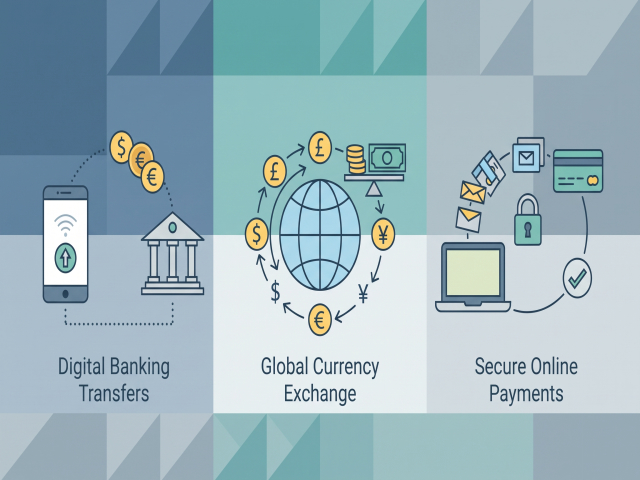
Canales bancarios
tradicionales y transferencias SWIFT:
Las instituciones del
sistema financiero ecuatoriano permiten recibir transferencias directas desde
el exterior mediante el código SWIFT o redes de giros internacionales. Según
los tarifarios oficiales y centros de ayuda bancarios:
Transferencia
internacional directa:
Recibir una transferencia bancaria en dólares directamente en una cuenta local
tiene un costo fijo establecido por las entidades receptoras; por ejemplo, el
tarifario de Banco Guayaquil fija esta comisión en 10.27 dólares por operación,
sin importar el monto recibido, aplicándose porcentajes adicionales de hasta el
3% si los fondos provienen en una moneda distinta.
Redes de remesas
aliadas: Bancos como Banco
Guayaquil y Banco Pichincha mantienen alianzas con agencias internacionales
(tales como Remitly, Xoom, Ria, MoneyGram e Intermex) que facilitan el depósito
directo a cuentas de ahorros o corrientes, o bien el retiro en efectivo en puntos
de atención autorizados.
Límites
operativos: Las entidades
financieras establecen topes máximos de recepción por transacción o acumulación
mensual; en el caso de Banco Guayaquil, el límite para remesas alcanza los
9,000 dólares por transacción o acumulado en el mes, con un tope de 25
transacciones mensuales.
Plataformas
digitales y monederos electrónicos;
Para freelancers,
desarrolladores y profesionales que prestan servicios a clientes globales, el
uso de billeteras virtuales constituye una alternativa recurrente frente a la
banca tradicional.
Payoneer: Utilizada para recibir pagos de plataformas
corporativas y clientes internacionales, la plataforma ofrece cuentas
receptoras en Estados Unidos (vía ACH) sin costo por recepción en determinados
casos, mientras que los pagos efectuados por clientes mediante tarjeta de
crédito pueden acarrear comisiones de hasta el 3.99% más 0.49 dólares, con un
costo fijo de retiro a cuentas bancarias ecuatorianas en dólares de 1.50
dólares según informes técnicos de servicios como Wise y ASINKO.
PayPal: Permite asociar cuentas bancarias locales de
instituciones como Banco Pichincha, Banco Guayaquil o Banco del Pacífico para
el retiro de fondos, considerando plazos de acreditación que pueden extenderse
hasta siete días hábiles y tarifas específicas por procesamiento y
transferencia.
Qué sabemos y qué falta por saber?
Lo confirmado es que operan múltiples canales formales con
comisiones fijas o porcentuales transparentadas por las entidades bancarias y
pasarelas de pago.
Falta por
determinar en la práctica
individual las variaciones imprevistas generadas por bancos corresponsales
intermedios en transferencias internacionales complejas que no utilicen canales
directos.
Conozca las principales opciones, comisiones y límites vigentes en la banca y plataformas digitales para recibir remesas y pagos desde el extranjero en Ecuador.
Opinión:
Ecuador actualmente recibe remesas de emigrantes según el Banco Central al rededor de USD 3.898 millones en lo que va de 2026, y eso muestra que el dinero del exterior ya llega a muchos hogares por canales bancarios y de transferencia. A mi juicio, conviene no confundir los dos casos: una remesa es un envío entre familiares, mientras que el pago por un servicio a un cliente en el exterior es un ingreso por trabajo, que según el SRI debe declararse, puede revisar más en https://www.sri.gob.ec/web/intersri/home.
Cobrar por negocios digitales es posible y hay varias vías para hacerlo, pero también tiene costos. Para esto los bancos pueden cobrar una comisión por recibir transferencias internacionales y las plataformas suman las suyas, así que el monto que llega suele ser menor al que se envía. Las tarifas cambian: antes de elegir, hay que revisar el tarifario actualizado de cada entidad.
Mi lectura es que es
una opción real, no una promesa de dinero fácil. Conviene comparar costos,
desconfiar de quien pida dinero por adelantado a cambio de "trabajo en
línea" y consultar al SRI o a un contador sobre el caso propio. Evita
problemas futuros y asesórate de manera correcta.